Mandantenbrief November 2026
Aktuelle Informationen aus dem Steuer-, Wirtschafts-, Arbeits- & Sozialrecht
1. Minijob und Mindestlohn 2027
2. BFH: Widerspruch gegen Übertragung des BEA-Freibetrags
3. E-Firmenwagen: Keine Pauschalen mehr für das Tanken an der heimischen Ladevorrichtung
4. Deutschlandticket 2027
5. Zinssatz von 5,5 % für Bewertungszwecke verfassungsgemäß
6. Niedersachsen beschließt Änderungen im Grundsteuergesetz
7. E-Scooter-Unfälle – verschärfte Haftung für Halter und Fahrer
8. Altersbedingter Kapazitätsverlust bei Elektroauto ist kein Sachmangel
9. Krankschreibung nach Kündigung – Zweifel an der Arbeitsunfähigkeit
10. Zugang einer Bewerbung als E-Mail-Anhang
11. Grundstücksaufschüttung – Grenzabstand gilt bereits ab dem Böschungsfuß
12. Feuchtigkeit im Keller eines Altbaus nicht immer ein Sachmangel
13. Geschwindigkeitsüberschreitung – kein Anspruch auf Auswertungssoftware
14. Versicherungsmakler – Umdeckung einer Wohngebäudeversicherung
1. Minijob und Mindestlohn 2027
Zum 1.1.2027 steigen der gesetzliche Mindestlohn und damit die Verdienstgrenze für Minijobs erneut an. Die Arbeitsstunden können daher gleich bleiben und müssen nicht reduziert werden.
Der gesetzliche Mindestlohn beträgt bis 31.12.2026 13,90 € pro Stunde (Minijobgrenze 603 € im Monat), ab 1.1.2027 14,60 € pro Stunde (Minijobgrenze 633 € im Monat); ab 1.1.2028 wird mit ca. 15 € bis 15,60 € pro Stunde (Minijobgrenze ca. 650 € bis 670 €) gerechnet.
Die monatlichen Arbeitsstunden dürfen bei Unvorhersehbarkeit gelegentlich die monatliche Verdienstgrenze überschreiten, z. B. bei unvorhersehbarer Mitarbeitererkrankung. Der doppelte Betrag der monatlichen Verdienstgrenze, 1.266 €, darf nicht überschritten werden. Gelegentlich bedeutet, eine höchstens zweimalige Überschreitung innerhalb von 12 Kalendermonaten. Eine Überschreitung löst beim Arbeitgeber eine Dokumentations- und Vorhaltepflicht für den Grund und Nachweis der Unvorhersehbarkeit aus.
Höhere Mindestlöhne als die o. g. gibt es für bestimmte Branchen, unabhängig von Tarifbindung oder Gewerkschaftszugehörigkeit. Eine Liste der allgemeinverbindlichen Tarifverträge ist auf der Homepage des Ministeriums (www.bmas.de) abrufbar.
Wird kein Mindestlohn gezahlt, schuldet der Arbeitgeber Sozialversicherungsbeiträge in der Höhe, als würde Mindestlohn gezahlt. Arbeitsverträge ohne Mindestlohnvereinbarung, die den Mindestlohn laut vertraglicher Regelung unterschreiten, sind anzupassen.
Zum 1.1.2027 wird die KV-Arbeitgeberpauschale für gewerbliche Arbeitgeber von 13 % auf 17,5 % steigen. Geplant
sind außerdem ein Anstieg der Pauschalsteuer von 2 % auf 5 % zum 1.1.2027 und die Einführung eines Pflegebeitrags von 3,6 % ab 1.1.2028. Diese sind noch nicht abschließend verabschiedet. Der Abgabenanteil gewerblicher Arbeitgeber steigt um ca. 11 % auf über 40 %. Die Rentenkommission empfiehlt allgemein die Abschaffung des Minijob-Sonderstatus (Ausnahme Schüler), hiergegen gibt es allerdings Widerstand, sodass die Diskussion erneut eröffnet ist. Eine Entscheidung wird voraussichtlich erst kurz vor Jahresende getroffen werden.
Die Änderungen betreffen gewerbliche Arbeitgeber, nicht private Haushalte. Dort bleibt vermutlich alles unverändert.
2. BFH: Widerspruch gegen Übertragung des BEA-Freibetrags
Eltern erhalten für ihre minderjährigen bzw. in Ausbildung befindlichen Kinder neben dem Kinderfreibetrag bzw. Kindergeld einen zusätzlichen Betreuungs-, Erziehungs- oder Ausbildungsfreibetrag (sog. BEA-Freibetrag), der im Rahmen der steuerlichen Veranlagung berücksichtigt wird. Er beträgt aktuell 1.464 € pro Kind, Elternteil und Jahr.
Wenn Eltern getrennt und die gemeinsamen Kinder bei einem Elternteil leben, stellt sich häufig die Frage, ob ein Anspruch des betreuenden Elternteils auf Übertragung des gesamten BEA-Freibetrags besteht, wenn der andere Elternteil keine maßgeblichen Betreuungsleistungen erbringt. Doch kann der nicht betreuende Elternteil dieser Übertragung durch das Finanzamt steuerlich wirksam widersprechen? Der Bundesfinanzhof (BFH) hat am 18.6.2026 entschieden, dass die Übertragung des BEA-Freibetrags auf die, im vorliegenden Fall, alleinerziehende Mutter rechtmäßig war und der Kindesvater nicht widersprechen kann.
Der nicht betreuende Elternteil kann der Übertragung nach der gesetzlichen Regelung dann widersprechen, wenn er das Kind regelmäßig in einem nicht unwesentlichen Umfang betreut. Dies ist laut einer älteren BFH-Entscheidung bereits bei einem zeitlichen Betreuungsanteil von durchschnittlich 10 % im Jahr regelmäßig der Fall. Diesen Anteil erreichte der Kindesvater im entschiedenen Fall nicht. Zwar betreuten seine Eltern häufiger die Kinder, diese Betreuungszeiten wurden dem Vater vom Gericht jedoch nicht zugerechnet, da die Kinder während der Betreuung bei den Großeltern nicht zum im gleichen Haus lebenden Vater hinaufgingen und wenn, nur ganz kurz. Diese Betreuung konnte dem Vater auch deshalb nicht zugerechnet werden, weil er sie weder organisiert hatte noch in die Betreuung anderweitig eingebunden war.
Da der Vater auch finanziell nicht für die Betreuung der Kinder aufkam, konnte er der Übertragung des BEA-Freibetrags auf die Mutter nicht wirksam widersprechen. Allein die Unterhaltszahlungen reichen für eine Übertragung nicht aus.
3. E-Firmenwagen: Keine Pauschalen mehr für das Tanken an der heimischen Ladevorrichtung
Das Bundesministerium der Finanzen (BMF) hat sich mit Schreiben vom 21.7.2026 zur steuerlichen Behandlung der Ladekosten an der heimischen Ladevorrichtung für ein betriebliches Elektro- bzw. Hybridfahrzeug geäußert und passt das BMF-Schreiben vom 5.11.2021 an die seit 1.1.2026 geltende Strompreispauschale an.
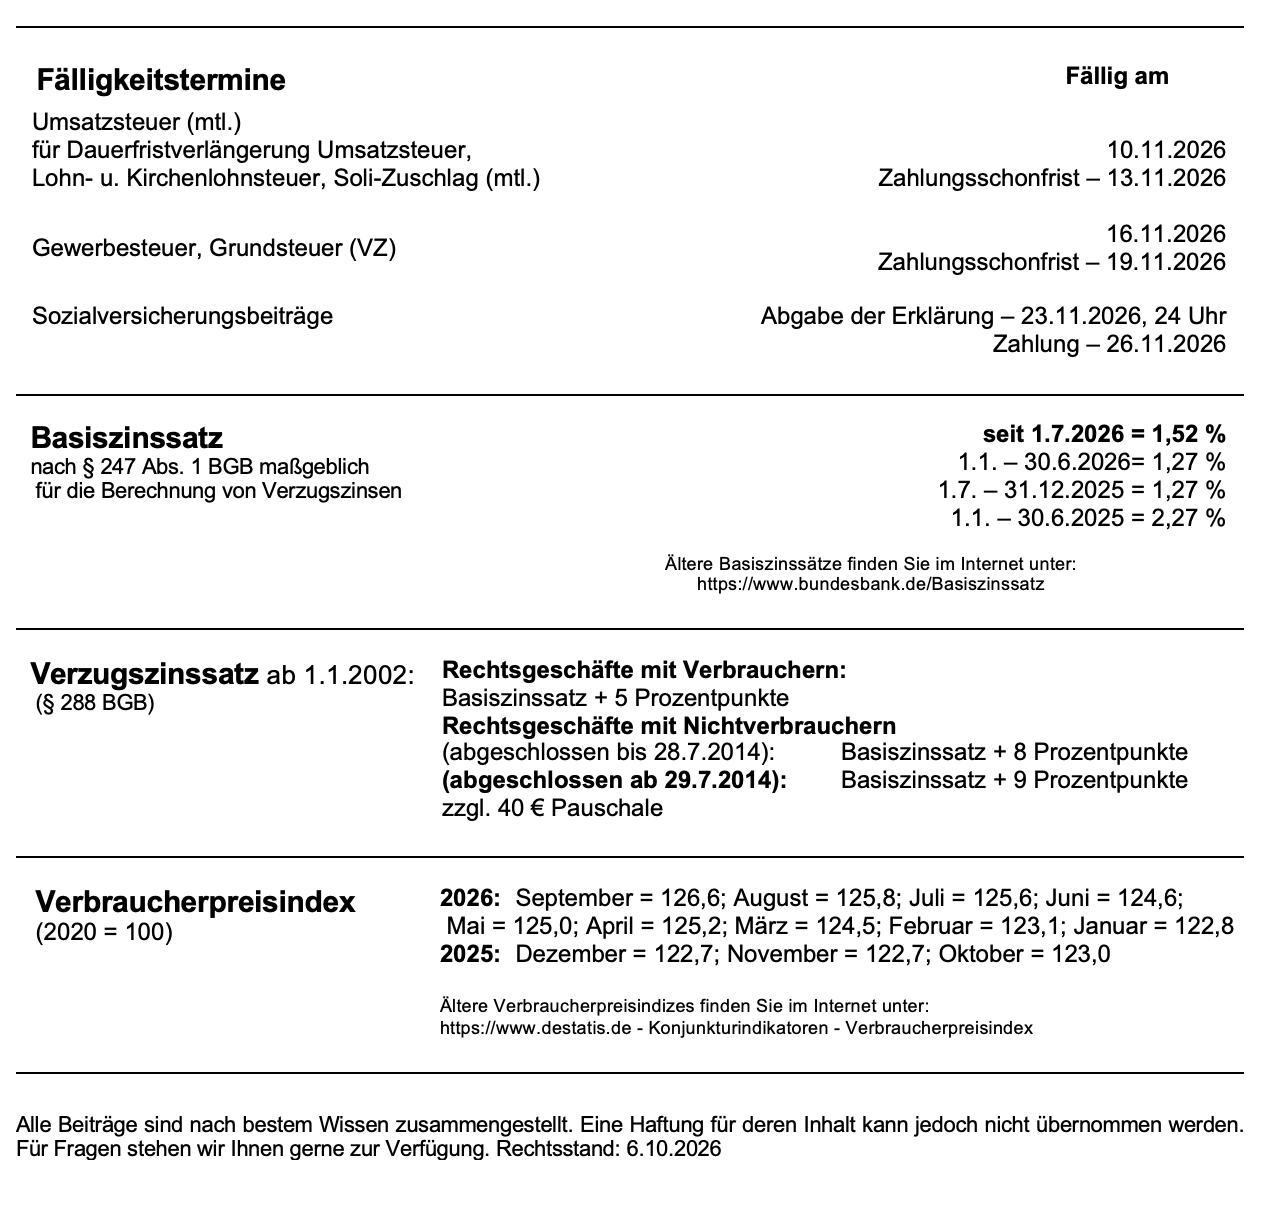
Bis Ende 2025 konnten hierfür monatliche Pauschalbeträge angesetzt werden. Seit 1.1.2026 erfolgt die Bewertung grundsätzlich anhand der tatsächlich geladenen Strommenge, die entweder anhand des tatsächlichen Strompreises oder einer Strompreispauschale ermittelt wird. Das BMF-Schreiben vom 21.7.2026 überträgt diese bereits für Arbeitnehmer eingeführte Systematik auf die ertragsteuerliche Behandlung betrieblicher Elektro- und Hybridfahrzeuge.
Wird das betriebliche Fahrzeug an einer Ladevorrichtung geladen, die zur privaten Wohnung gehört, muss der betriebliche Anteil an der insgesamt geladenen Strommenge grundsätzlich nachgewiesen werden. Dafür kann ein gesonderter Stromzähler verwendet werden, der nach Auffassung des BMF jedoch nicht eichrechtskonform sein muss. Damit können z. B. Daten einer Wallbox oder sonstige gesonderte Messmöglichkeiten verwendet werden. Ist das nicht möglich, kann anhand von Aufzeichnungen für einen repräsentativen fortlaufenden Zeitraum von drei Monaten der Stromverbrauch vereinfachend ermittelt werden. Das ist insbesondere für Unternehmer interessant, deren häusliche Wallbox sowohl betrieblich als auch privat genutzt wird.
Werden die verbrauchten kWh individuell ermittelt, kann der Strompreis des Steuerpflichtigen zugrunde gelegt werden und anteilig der Grundpreis. Bei einem dynamischen Strompreis kann der Durchschnitt gebildet werden zzgl. des anteiligen Grundpreises.
Wird die häusliche Ladevorrichtung teilweise mit Strom aus einer privaten Photovoltaikanlage gespeist, muss nicht aufwendig unterschieden werden, welche einzelne kWh aus dem Netz und welche aus der PV-Anlage stammt. Nach der BMF-Regelung kann für die Bewertung auf den Stromtarif des Haushalts abgestellt werden. Alternativ kann auch als Grundlage der vom Statistischen Bundesamt veröffentlichte Gesamtstrompreis für private Haushalte zur Berechnung herangezogen werden. Maßgeblich ist der Gesamtstrompreis des 1. Halbjahres des vorangegangenen Kalenderjahres. Dieser wird dann mit den nachgewiesenen kWh multipliziert. Das Wahlrecht ist für das gesamte Wirtschaftsjahr auszuüben.
Lädt ein Arbeitnehmer einen überlassenen E-Dienstwagen zu Hause auf eigene Kosten, kann die Erstattung durch den Arbeitgeber steuerfreier Auslagenersatz sein. Die Strommenge ist mittels eines gesonderten stationären oder mobilen Stromzählers nachzuweisen. Das BMF nennt ausdrücklich z. B. einen Wallbox- oder fahrzeuginternen Stromzähler. Erstattet der Arbeitgeber hingegen Stromkosten für ein privates E-Fahrzeug des Arbeitnehmers, welches an dessen privater Ladevorrichtung geladen wird, dann handelt es sich um steuerpflichtigen Arbeitslohn.
Für nach dem 31.12.2025 begonnene Wirtschaftsjahre gelten die neuen Regelungen. Bis zum 31.7.2026 durften wahlweise auch noch die Regelungen des vorherigen BMF-Schreibens aus 2021 angewendet werden.
4. Deutschlandticket 2027
Das Deutschlandticket für die Nutzung von Bussen und Bahnen im Regionalverkehr bleibt auch im Jahr 2027 erhalten. Der aktuelle Bezugspreis von monatlich 63 € wird ab 1.1.2027 um 3,80 € auf 66,80 € steigen. Beteiligt sich der Arbeitgeber mit mindestens 25 % des Ausgabepreises (2027: 16,70 €), reduziert sich dieser um 5 % (um 5 %: 3,34 €). Voraussetzung ist, dass der Arbeitgeber eine Rahmenvereinbarung mit dem jeweiligen Verkehrsbetrieb schließt.
Auch im Jahr 2027 können Zuschüsse zum Deutschlandticket durch den Arbeitgeber steuer- und sozialversicherungsfrei zusätzlich zum ohnehin geschuldeten Arbeitslohn gezahlt werden. Der Zuschuss ist auf die Höhe der Aufwendungen des Arbeitnehmers begrenzt. Die steuerfreien Zuschüsse sind jedoch auf die Entfernungspauschale des Arbeitnehmers anzurechnen. Anstelle der Steuerbefreiung kann der Arbeitgeber die Pauschalversteuerung in Höhe von 25 % vornehmen. Dann unterbleibt die Anrechnung auf die Entfernungspauschale des Arbeitnehmers.
5. Zinssatz von 5,5 % für Bewertungszwecke verfassungsgemäß
Der Bundesfinanzhof (BFH) hat am 5.6.2026 ein Urteil zur Frage der Verfassungsmäßigkeit des gesetzlichen Zinssatzes von 5,5 % im Zusammenhang mit der Bewertung monatlicher Geldrentenzahlungen für Zwecke der Schenkungsteuer vom 14.1.2026 veröffentlicht.
Die Klägerin hatte von ihrem 78 Jahre alten Onkel ein Grundstück erhalten. Sie verpflichtete sich im Gegenzug zur Zahlung einer lebenslangen monatlichen Geldrente an ihn in Höhe von 1.000 €, also 12.000 € jährlich. Im notariellen Vertrag hatten die Parteien für Zwecke der Schenkungsteuer die Kapitalisierung der Geldzahlung mit einem Zinssatz von 0,5 % vereinbart. Das Finanzamt hingegen wendete den höheren gesetzlichen Zinssatz des Bewertungsrechts i. H. v. 5,5 % an. Unter Anwendung der amtlichen Sterbetafel ergab sich für Zwecke der Schenkungsteuer eine Zuwendung von knapp 87.000 €.
Hiergegen erhob die Klägerin nach erfolglosem Einspruch gegen den Schenkungsteuerbescheid Klage mit der Begründung, dass in einer Niedrigzinsphase ein angenommener Zinssatz von 5,5 % zu hoch sei. Dies habe das Bundesverfassungsgericht (BVerfG) nach einer langjährigen Niedrigzinsphase für den steuerlichen Zinssatz von 6 % bestätigt. Entsprechendes müsse für den Bewertungszinssatz von 5,5 % gelten.
Doch der BFH entschied anders. Die Entscheidung des BVerfG zum steuerlichen Zinssatz lasse sich nicht ohne Weiteres auf das Bewertungsrecht übertragen, denn die Vollverzinsung solle einen Liquiditäts- und Zinsvorteil ausgleichen, während die Kapitalisierung im Bewertungsrecht bei Zahlung lebenslanger Renten, Versorgungsleistungen sowie Wohn- und Nießbrauchsrechten das Ziel verfolge, den Barwert typisiert zu bestimmen. Der Gesetzgeber habe hier einen weiteren Gestaltungs- und Typisierungsspielraum.
6. Niedersachsen beschließt Änderungen im Grundsteuergesetz
Der Niedersächsische Landtag hat wegen unabsehbarer Härten in einigen Konstellationen Änderungen innerhalb des Niedersächsischen Grundsteuergesetzes aus dem Jahr 2021 beschlossen. Diese sind zum 26.6.2026 in Kraft getreten. Sie ermöglichen es den Gemeinden in besonderen Härtefällen, die Höhe der Grundsteuer B (Wohngrundstücke) zu senken oder ganz auf sie zu verzichten. Die Gemeinden können nur im Rahmen der Ermessensausübung verpflichtet sein, von der Härtefallregelung Gebrauch zu machen, müssen aber nicht jedem Härtefallantrag stattgeben. Antragsteller haben einen Anspruch auf ermessensfehlerfreie Entscheidung.
Dies betrifft insbesondere drei verschiedene Konstellationen: Ein Erlass ist für ehemalige land- und forstwirtschaftliche Betriebe möglich, bei denen große Nebengebäude nachweislich dauerhaft leer stehen und deren Nutzfläche 300 m² überschreitet (sog. Resthöfe). Für unbebaute Grundstücke, größer als 3.000 m², die dauerhaft nicht genutzt werden, kann die Grundsteuer ebenfalls ganz oder teilweise erlassen werden; weitere Voraussetzung ist, dass diese Fläche nicht zu einem land- und forstwirtschaftlichen Betrieb gehört, denn in diesem Fall wäre über die Grundsteuer A (anstatt Grundsteuer B) ohnehin bereits eine erhebliche Reduzierung der Grundsteuer erreicht; dies gilt auch für ähnlich gelagerte Fälle wie z. B. Wiesen oder Teiche. Unter die Härtefallregelung können auch verpachtete Grundstücke fallen, die für sportliche Aktivitäten von einer gemeinnützigen Institution genutzt werden.
In allen Fällen gilt, dass der Antrag auf Reduzierung oder Erlass bis zum 31.3. des Folgejahres zu stellen ist. Für das Jahr 2025 gilt eine verlängerte Antragsfrist bis zum 31.12.2026. Die Gemeinde kann von sich aus vor diesem Zeitpunkt den Erlass oder die Reduzierung aussprechen. Nach erstmaligem Antrag muss dieser in den Folgejahren nicht wiederholt gestellt werden.
7. E-Scooter-Unfälle – verschärfte Haftung für Halter und Fahrer
Die Zahl der Unfälle mit E-Scootern ist in den vergangenen Jahren deutlich gestiegen. Um die Durchsetzung von Schadensersatzansprüchen zu erleichtern, wurden die Haftungsregeln verschärft.
Nun können nicht nur die Fahrer, sondern auch die Halter von E-Scootern für Schäden verantwortlich gemacht werden. Das ist insbesondere bei Mietfahrzeugen von Bedeutung, da sich nach einem Unfall häufig nur schwer feststellen lässt, wer den E-Scooter gefahren hat. In diesen Fällen können sich Geschädigte direkt an den Halter wenden. Dies sind bei Mietfahrzeugen i. d. R. die jeweiligen Sharing-Anbieter. Für die Halter gilt nun eine sog. Gefährdungshaftung. Sie können damit auch dann für Schäden haften, wenn ihnen selbst kein Verschulden nachgewiesen werden kann.
Auch für Fahrer von E-Scootern gelten strengere Regeln. Bei einem Unfall wird grundsätzlich vermutet, dass sie den Schaden verschuldet haben. Um einer Haftung zu entgehen, müssen sie nachweisen, dass sie kein Verschulden trifft. Damit gelten für E-Scooter weitgehend die gleichen Haftungsgrundsätze wie für andere Kraftfahrzeuge, beispielsweise Autos.
Die neuen Regelungen gelten für alle Unfälle, die sich ab dem 1.10.2026 ereignen.
8. Altersbedingter Kapazitätsverlust bei Elektroauto ist kein Sachmangel
In einem vom Oberlandesgericht Celle entschiedenen Fall hatte eine Käuferin im August 2022 einen gebrauchten Opel Corsa mit einer Laufleistung von ca. 8.500 km und Elektroantrieb für 25.500 € erworben. Der Hersteller hatte für das Fahrzeug im Neuzustand eine max. Reichweite von 337 km angegeben.
Nach dem Kauf stellte die Käuferin jedoch fest, dass diese Reichweite auch unter günstigsten Bedingungen nicht zu erreichen sei. Nach ihren Angaben betrug die Abweichung zwischen 20 und 30 %, zeitweise sogar mehr als 40 %. Da sie der Auffassung war, dass ihr beim Kauf eine entsprechende Reichweite zugesichert worden sei, verlangte sie schließlich die Rückabwicklung des Kaufvertrags.
Vor Gericht hatte die Frau keinen Erfolg. Eine verbindliche Vereinbarung über eine bestimmte Reichweite konnte die Käuferin nicht nachweisen. Zudem ergab ein Sachverständigengutachten, dass sich die Batterie in einem ihrem Alter und der Laufleistung entsprechenden Zustand befand. Nach rund viereinhalb Jahren verfügte sie noch über 93,5 % ihrer ursprünglichen Kapazität. Der festgestellte Kapazitätsverlust lag damit sogar leicht unter dem Durchschnitt vergleichbarer Batterien.
Im Gutachten wurde außerdem klargestellt, dass die Reichweite eines Elektrofahrzeugs erheblich von den Temperaturen abhängt. Insbesondere bei Kälte verringert sich die verfügbare Batterieleistung und damit die mögliche Fahrstrecke. Dies ist technisch bedingt und stellt für sich genommen keinen Mangel dar.
Die altersbedingte Abnahme der Batteriekapazität bei einem Elektrofahrzeug stellt keinen Sachmangel dar, wenn sie dem Stand der Technik entspricht. Käufer eines gebrauchten Elektroautos können daher nicht erwarten, dass die Batterie noch dieselbe Leistung und Reichweite wie im Neuzustand aufweist.
9. Krankschreibung nach Kündigung – Zweifel an der Arbeitsunfähigkeit
Ein Arbeitnehmer hat nach dem Entgeltfortzahlungsgesetz Anspruch auf Entgeltfortzahlung im Krankheitsfall durch den Arbeitgeber für die Zeit der Arbeitsunfähigkeit bis zur Dauer von 6 Wochen, wenn er durch Arbeitsunfähigkeit infolge Krankheit an seiner Arbeitsleistung verhindert ist, ohne dass ihn ein Verschulden trifft. Die Darlegungs- und Beweislast dafür trägt der Arbeitnehmer. Der Beweis krankheitsbedingter Arbeitsunfähigkeit wird i. d. R. durch die Vorlage einer ärztlichen Arbeitsunfähigkeitsbescheinigung geführt.
Der Beweiswert einer Arbeitsunfähigkeitsbescheinigung kann jedoch infrage gestellt werden. Diese Zweifel können sich dabei aus der Bescheinigung selbst ergeben oder aber auf tatsächlichen Umständen ihres Zustandekommens beruhen.
Bei der Kündigung durch den Arbeitnehmer kann der Beweiswert der Arbeitsunfähigkeitsbescheinigung erschüttert werden, wenn der Arbeitnehmer unmittelbar nach dem Zugang der Kündigung erkrankt und nach den Gesamtumständen des zu würdigenden Einzelfalls Indizien vorliegen, die Zweifel am Bestehen der Arbeitsunfähigkeit begründen. Solche Zweifel können bestehen, wenn eine oder mehrere Arbeitsunfähigkeitsbescheinigungen passgenau die nach der Kündigung noch verbleibende Dauer des Arbeitsverhältnisses abdecken.
Für die Annahme einer zeitlichen Übereinstimmung kommt es nicht auf eine zeitgleiche Übergabe von Kündigung und Arbeitsunfähigkeit an. Es genügt, dass die Arbeitsunfähigkeitsbescheinigung passgenau mit dem Ablauf der Kündigungsfrist endet.
10. Zugang einer Bewerbung als E-Mail-Anhang
In einem vom Landesarbeitsgericht Schleswig-Holstein entschiedenen Fall hatte ein Unternehmen auf dem Portal Kleinanzeigen eine Stellenanzeige mit der Formulierung „Sekretärin in E. gesucht" veröffentlicht.
Ein Mann behauptete, sich auf diese Stelle per E-Mail mit entsprechenden Bewerbungsunterlagen im Anhang beworben zu haben. Da er weder eine Absage noch eine andere Rückmeldung erhielt, sah er sich aufgrund seines Geschlechts benachteiligt und verlangte eine Entschädigungszahlung.
Eine Erklärung (hier: Bewerbung), die als Anhang einer E-Mail versendet wird, gilt nur dann als zugegangen, wenn vom Empfänger erwartet werden kann, dass er den Anhang öffnet. Dabei spielt insbesondere die Gefahr durch Viren eine Rolle.
Ist der Absender bekannt und erwartet der Empfänger eine Nachricht von ihm oder muss er aufgrund einer bestehenden Geschäftsbeziehung damit rechnen, kann grundsätzlich davon ausgegangen werden, dass der Anhang geöffnet wird.
Ist der Absender dagegen unbekannt, gilt dies nur, wenn der Empfänger seine E-Mail-Adresse ausdrücklich für die geschäftliche Kommunikation zur Verfügung gestellt hat und der Anhang in einem üblichen Dateiformat, beispielsweise PDF oder TXT, versendet wurde. Sind diese Voraussetzungen nicht erfüllt, muss der Empfänger den Anhang wegen möglicher Sicherheitsrisiken nicht öffnen.
Im entschiedenen Fall hatte das Unternehmen ausdrücklich um Bewerbungen auf dem Postweg gebeten. Da es seine E-Mail-Adresse nicht für Bewerbungen zur Verfügung gestellt hatte, musste es die Anhänge nicht öffnen. Die Bewerbung galt daher nicht als zugegangen. Somit hatte der Mann auch keinen Anspruch auf Zahlung einer Entschädigung.
Hinweis:
Beim Bundesarbeitsgericht ist ein Revisionsverfahren anhängig.
11. Grundstücksaufschüttung – Grenzabstand gilt bereits ab dem Böschungsfuß
Wer sein Grundstück durch eine Aufschüttung erhöht, muss unter bestimmten Voraussetzungen die vorgeschriebenen Abstände zum Nachbargrundstück einhalten.
Eine einheitliche Aufschüttung ist grundsätzlich als eine bauliche Anlage zu betrachten, die nicht in mehrere, einer unterschiedlichen abstandsrechtlichen Bewertung zugängliche Teilanlagen aufgeteilt werden kann.
Liegt eine einheitliche Aufschüttung (teilweise) höher als 1 m über der vorhandenen Geländeoberfläche, löst sie grundsätzlich insgesamt Abstandsflächen aus. Für die Frage, ob die erforderlichen Abstandsflächen eingehalten sind, kommt es auf alle Bestandteile der Anschüttung an, also bereits schon auf den Böschungsfuß. Dieser darf erst jenseits des erforderlichen Grenzabstands beginnen.
12. Feuchtigkeit im Keller eines Altbaus nicht immer ein Sachmangel
Nach der Rechtsprechung des Bundesgerichtshofs stellt nicht jede Feuchtigkeit im Keller eines Altbaus einen Sachmangel dar. Dies gilt insbesondere für Häuser, die zu einer Zeit errichtet wurden, als Kellerabdichtungen noch nicht üblich waren, wie beispielsweise im Jahr 1935.
Auch wenn wegen Feuchtigkeit im Keller bereits Sanierungsmaßnahmen durchgeführt wurden, haftet der Verkäufer eines Altbaus nicht für einen Sachmangel, wenn diese Maßnahmen weder auf eine dauerhafte Beseitigung der Feuchtigkeit ausgerichtet noch dafür geeignet waren und die Käufer auch nicht davon ausgehen konnten, dass der Keller grundsätzlich trocken ist.
Sind insbesondere Feuchtigkeitsschäden bei genauer Besichtigung ohne weiteres erkennbar, so besteht schon deshalb keine Aufklärungspflicht des Verkäufers, wenn angesichts des Alters des Gebäudes Kaufinteressenten ohnehin mit einem gewissen Maß an Feuchtigkeit rechnen müssen, was im eigenen Interesse eine gründliche Inaugenscheinnahme nahelegt.
Eine Aufklärungspflicht des Verkäufers kommt jedoch insoweit in Betracht, als ihm Feuchtigkeitsprobleme in größerem Umfang bekannt gewesen sind, als der Käufer sie bei der Besichtigung erkennen konnte. Fragen des Käufers muss der Verkäufer richtig und vollständig beantworten. Aber selbst die Falschbeantwortung etwa einer Frage nach der Ursache von Feuchtigkeitsflecken kann ohne Arglist erfolgen, wenn die Angabe gutgläubig erfolgt.
13. Geschwindigkeitsüberschreitung – kein Anspruch auf Auswertungssoftware
In einem vom Saarländischen Oberlandesgericht (OLG) entschiedenen Fall wurde ein Autofahrer wegen fahrlässiger Überschreitung der außerhalb geschlossener Ortschaften zulässigen Höchstgeschwindigkeit von 120 km/h um 28 km/h zu einer Geldbuße von 150 € verurteilt. Dagegen legte sein Verteidiger Rechtsbeschwerde ein. Die zuständige Behörde hatte ihm zwar die Messdateien einschließlich der zur Entschlüsselung erforderlichen Daten zur Verfügung gestellt, nicht jedoch die zur Auswertung benötigte Software, den sog. TUFF-Viewer.
Grundsätzlich muss einem Betroffenen, dem eine Geschwindigkeitsüberschreitung vorgeworfen wird, auf Verlangen die digitale Messdatei rechtzeitig vor der Hauptverhandlung zur Verfügung gestellt werden. Sie ist Grundlage und Beweismittel der Messung. Das Zugangsrecht zu den vorhandenen Informationen umfasst dabei grundsätzlich auch deren unverschlüsselte Einsicht und die Möglichkeit, die Integrität der Messdaten zu prüfen. Der Anspruch umfasst daher grundsätzlich auch die Token-Datei einschließlich des zugehörigen Passworts, da sie erforderlich sind, um den Falldatensatz entschlüsseln, auswerten und auf Integrität prüfen zu können.
Bezüglich des TUFF-Viewers entschieden die Richter jedoch, dass die Nichtüberlassung weder das Recht des Betroffenen auf ein faires Verfahren noch sein Recht auf rechtliches Gehör verletzt.
Der TUFF-Viewer ist kein Bestandteil der konkreten Messdaten, sondern ein technisches Auswertemittel. Die Verwaltungsbehörde ist verpflichtet, die Beweisgrundlage zugänglich zu machen. Sie ist jedoch nicht verpflichtet, die Verteidigung mit der zur Auswertung benötigten lizenzierten Software auszustatten.
14. Versicherungsmakler – Umdeckung einer Wohngebäudeversicherung
Der Versicherungsmakler muss Fragen des Wohngebäudeversicherers nach Vorversicherungen seines Kunden und nach Vorschäden im abgefragten Zeitraum zutreffend beantworten. Zu seinen wesentlichen Pflichten gehört es, sich vor der Umdeckung einen umfassenden Kenntnisstand über den bislang bestehenden Versicherungsschutz – also über die Versicherungshistorie – zu verschaffen. Vor Beantwortung der genannten Fragen muss der Makler daher durch Rückfrage bei seinem Kunden und eigene Nachforschungen ermitteln, ob Vorversicherungen bestanden und ob dort Schäden gemeldet wurden.
Verletzt der Versicherungsmakler seine Pflichten, kann er gegenüber dem Versicherungsnehmer zum Schadensersatz verpflichtet sein. Voraussetzung ist jedoch, dass die Pflichtverletzung ursächlich für einen entstandenen Schaden war. Im Verhältnis zum Versicherer muss sich der Versicherungsnehmer das Verhalten des von ihm beauftragten Versicherungsmaklers zurechnen lassen.
Im entschiedenen Fall konnte nicht nachgewiesen werden, dass die Pflichtverletzung des Maklers tatsächlich zu einem ersatzfähigen Schaden geführt hatte. Deshalb blieb die Schadensersatzklage erfolglos.
Bitte beachten Sie, dass dieses Informationsschreiben eine individuelle Beratung nicht ersetzen kann! Eventuelle Änderungen, die nach Ausarbeitung dieses Informationsschreibens erfolgen, werden erst in der nächsten Ausgabe berücksichtigt. Trotz sorgfältiger und gewissenhafter Bearbeitung aller Beiträge übernehmen wir keine Haftung für den Inhalt.